

 Escribenos Aquí
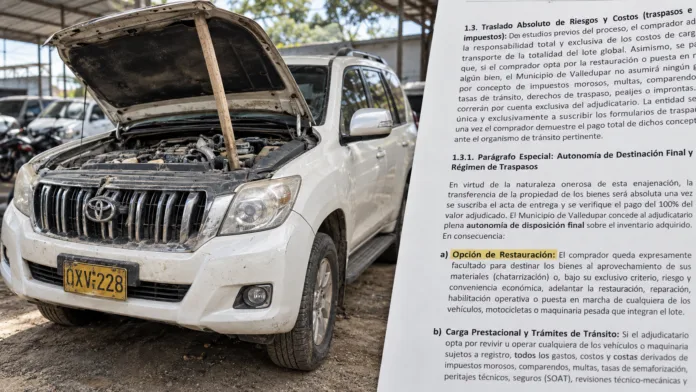
La venta de 33 bienes municipales por $31 millones sigue generando preguntas. Un proyecto de pliego permitía restaurar los vehículos dados de baja. Además, encontramos diferencias entre los requisitos iniciales y la evaluación del comprador.
La venta de bienes en Valledupar por $31 millones continúa bajo cuestionamientos. Esta vez, nuevos documentos permiten examinar las condiciones del proceso. Entre ellos aparece un proyecto de pliego que contemplaba la reparación de vehículos declarados inservibles por la Alcaldía. Una revisión de tres documentos del proceso SAEB-SGR-001-2026, facilitados a Noticias del Cesar por el abogado Jhon Díaz Carpio, permitió identificar esta disposición.
El procedimiento incluía 33 bienes municipales. Entre ellos figuraban camionetas, motocicletas y maquinaria pesada. Una Toyota Prado modelo 2013 tenía un precio individual de $2.500.000; sin embargo, la posibilidad de reparar los vehículos no demuestra que estuvieran en condiciones de funcionar. Tampoco permite establecer, por sí sola, que sus precios fueran incorrectos. Lo que sí plantea es una pregunta: ¿cómo calculó la Alcaldía el valor económico de unos bienes que podían tener otro destino distinto a la chatarra?
Puede leer: Fiscalía revisa polémica venta de 33 bienes de la Alcaldía de Valledupar
Venta de bienes en Valledupar: vehículos que podían repararse
El proyecto de pliego fue preparado por la Secretaría General en mayo de 2026. Allí, la Alcaldía describió los vehículos como activos deteriorados, obsoletos y con daños mecánicos. Según el documento, recuperarlos para el servicio municipal resultaba económicamente inconveniente; además, mantenerlos almacenados generaba gastos de vigilancia, administración y ocupación de espacios; no obstante, las páginas 10 y 11 del mismo proyecto contemplaban otra posibilidad.
En el apartado Autonomía de Destinación Final y Régimen de Traspasos, la administración permitía que el comprador restaurara, reparara o pusiera nuevamente en funcionamiento los bienes adquiridos. Para hacerlo, el adjudicatario debía asumir los gastos correspondientes. Estos incluían impuestos, comparendos, seguros, revisiones técnico-mecánicas y trámites de tránsito. La Alcaldía consideraba inconveniente recuperar los vehículos para su propio servicio, pero el proyecto permitía que un particular intentara repararlos. Esta diferencia merece una explicación técnica; sin embargo, todavía falta comprobar si esa condición permaneció en los pliegos definitivos.
¿Cómo fijaron el precio de los 33 bienes?
El proyecto estableció un precio mínimo de $30.726.903,70 por todo el lote. Finalmente, la oferta presentada por Deimer Cárdenas Castillo ascendió a $31 millones. Entre los valores individuales divulgados aparecen:
- Toyota Prado modelo 2013: $2.500.000.
- Toyota Hilux: $870.000.
- Motocicletas Kawasaki: $215.000 cada una.
- Excavadora John Deere: $5.155.000.
Díaz Carpio ha cuestionado públicamente esos precios y la metodología del avalúo. Según los fragmentos que publicó el 11 de octubre, el avaluador Richard Xavier López utilizó un valor residual equivalente al 1 % de una referencia económica superior a $3.000 millones. El informe también señala que esa estimación no representaba necesariamente el valor de mercado ni el precio de los materiales recuperables.
Además, según los extractos divulgados, no se realizaron pesajes, desmontajes ni cotizaciones individualizadas de chatarra. El interrogante es cómo se convirtió esa estimación residual en el precio mínimo del proceso. El Decreto 1082 de 2015 establece reglas para valorar los bienes estatales. Por eso, resulta necesario conocer la justificación administrativa del precio adoptado.
Puede leer: Alcalde habla sobre venta de bienes por $31 millones
Diferencias entre el proyecto de pliego y la evaluación
La revisión documental también permitió identificar una diferencia en los requisitos exigidos al comprador. El proyecto de pliego establecía que los interesados debían acreditar experiencia mediante un contrato ejecutado por un valor mínimo equivalente al 150 % del precio base; sin embargo, el informe de evaluación del 17 de junio de 2026 menciona un requisito del 100 %.
Esta diferencia no demuestra automáticamente una irregularidad. Las condiciones pudieron modificarse durante el procedimiento; por tanto, será necesario revisar los pliegos definitivos y las posibles adendas para establecer qué exigencias estaban vigentes. El informe evaluador fue suscrito por Guido Andrés Castilla González, entonces secretario general. En ese documento, Deimer Cárdenas Castillo aparece como el único proponente evaluado y fue declarado habilitado.
¿La Alcaldía recibió los $31 millones completos?
Otro aspecto de la venta de bienes en Valledupar está relacionado con los pagos y la entrega de los activos. Según el informe de evaluación, la Tesorería municipal confirmó una consignación de $15.363.451,85. Esa cantidad correspondía al depósito exigido para participar en el procedimiento.
El proyecto de pliego establecía que el comprador debía pagar el saldo restante. Asimismo, señalaba que los bienes solo podían entregarse después de verificar el ingreso total del dinero; sin embargo, los tres documentos examinados por Noticias del Cesar no incluyen la certificación del pago completo ni las actas de entrega. Por ahora, está pendiente comprobar cuándo se pagó la totalidad, cuándo fueron retirados los bienes y cuáles cambiaron formalmente de propietario.
Concejo de Valledupar: cuestionamientos por las fechas
La controversia también involucra las autorizaciones municipales. Los antecedentes contractuales señalan que el procedimiento fue adjudicado el 23 de junio de 2026; posteriormente, el Concejo aprobó el Acuerdo 012 del 15 de julio, mediante el cual concedió facultades específicas para formalizar la operación. El concejal Jesús Alberto Perpiñán cuestionó esa secuencia. Según manifestó públicamente, la corporación habría sido llamada a autorizar una operación previamente adjudicada.
Por su parte, el secretario general Eudes José Orozco ofreció una explicación diferente. En declaraciones a Radio Guatapurí, sostuvo que las facultades del Concejo correspondían a la formalización contractual y no necesariamente al inicio del procedimiento. En consecuencia, resulta necesario diferenciar las fechas de adjudicación, celebración del contrato, pago y entrega de los bienes.
Alcaldía defiende la venta y ciudadanos piden explicaciones
La administración municipal ha defendido la operación. Eudes José Orozco explicó que Equidad Seguros había determinado que los vehículos no eran asegurables. Además, señaló que una evaluación técnica sustentó su retiro del servicio. También sostuvo que la venta representaba un ingreso favorable para el municipio. Díaz Carpio cuestiona esa interpretación. Para el abogado, recibir dinero por bienes dados de baja no demuestra necesariamente que se haya conseguido un precio adecuado. Mientras tanto, el alcalde Ernesto Orozco anunció que había solicitado un informe detallado del procedimiento. Asimismo, manifestó que pondría la documentación a disposición de las autoridades competentes. La controversia también provocó reacciones ciudadanas.
El 12 de octubre, varios oyentes del programa Al Ruedo, de Radio Guatapurí, cuestionaron los precios y solicitaron explicaciones. Uno de ellos, identificado como Pedro Linares, afirmó que algunos vehículos almacenados en instalaciones de Electrocesar habían perdido motores y cajas de cambio. Atribuyó esas presuntas sustracciones a periodos de la administración anterior y la actual. Se trata de una denuncia ciudadana que todavía requiere verificación independiente. No existen, en la documentación examinada, elementos suficientes para establecer responsabilidades; sin embargo, el señalamiento introduce otra pregunta: ¿qué controles existían sobre los vehículos mientras permanecieron almacenados?
Venta de bienes en Valledupar: las respuestas pendientes
La documentación disponible permite identificar varios asuntos que necesitan aclaración. El primero es la metodología utilizada para establecer los precios. El segundo corresponde a las diferencias entre los requisitos inicialmente propuestos y los aplicados durante la evaluación; además, falta comprobar el pago completo y la entrega de los 33 activos municipales. También será importante establecer si alguno de los vehículos fue restaurado o si todos terminaron destinados a la recuperación de materiales.
Los documentos examinados no demuestran por sí solos un detrimento patrimonial ni responsabilidades penales, fiscales o disciplinarias; sn embargo, la controversia exige respuestas documentadas sobre el manejo de los bienes públicos. La pregunta central permanece: ¿qué verificaciones realizó la Alcaldía para establecer que $31 millones constituían un precio adecuado por los 33 bienes del municipio?
